股票杠杆怎么选平台?从利息覆盖到仓位容错的决策框架
杠杆像一面放大镜:它放大的不只是收益,也包括判断失误、交易成本与情绪波动。选择股票杠杆平台,第一步不是比较谁的倍数高,而是核验平台是否受所在地监管、经营主体是否清晰、资金与交易记录能否核对。中国投资者应通过证监会及证券业协会公开信息核实机构资质;“保本”“稳赚”或要求转入个人账户的宣传,都是需要警惕的信号。
短线交易看似持仓时间短,却容易被跳空、滑点、停牌和强平机制打乱计划。杠杆会压缩纠错时间,平台的预警线、平仓线、费用算法和追加保证金期限,必须在交易前读懂。美国证监会《Understanding Margin Accounts》提醒,保证金账户亏损可能超过初始投入,券商也可能在未事先联系客户时处置资产;这项提示针对美国账户,但揭示了杠杆的普遍机制。
长期投资并不天然适合加杠杆。融资利息按时间累积,若标的长期回报低于资金成本,持有越久,净收益越可能被侵蚀。简化计算:净收益率约为〔(自有资金+借款)×资产涨幅-借款×利率-费用〕÷自有资金。判断“盈利能否覆盖利息”,应看保守情景下的预期收益,而非把历史高点当作未来承诺。还要留出仓位容错空间:即使价格下跌、利息照付,也不至于触及强平或影响生活资金。
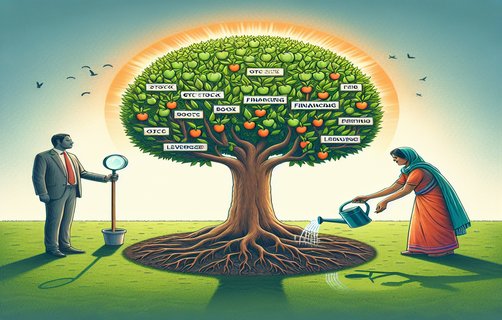
可以把平台与杠杆选择写成决策树:若资质、费用、规则任一项无法核实,就不使用;若无法承受显著回撤或没有备用现金,就不加杠杆;若能承受波动,再比较综合利率、期限、平仓规则及客服响应,并先用小仓位验证。美国FINRA规则4210对部分股票保证金账户规定了通常不低于25%的维持保证金要求,券商还可设更高标准;这不是中国账户的适用标准,却说明不同平台的风控门槛可能不同,不能只比较名义利率。
常见疑问也可直接检验:杠杆越高,回报率一定越高吗?不一定,亏损与费用也会同步放大。长期持有能否摊薄利息?只有资产回报持续高于融资成本才可能,且并无保证。怎样判断仓位是否过重?先做下跌情景测算,若小幅回撤就触发强平或迫使卖出生活必需资产,仓位便缺少容错。你会先核验平台资质,还是先计算融资成本?你的组合能承受多大回撤?如果利率上升,是否仍愿意持有?
评论
Mia Chen
把利息、强平规则和回撤放在一起分析,比单看杠杆倍数实用很多。
周末看盘
决策树很清楚,尤其是先确认自己能不能承受亏损这一点。
Alex林
提醒得好,长期投资也不代表融资成本可以忽略。